Budżet domowy w Excelu to prosty sposób na uporządkowanie przychodów, wydatków, rachunków, zobowiązań i oszczędności w jednym miejscu. Pozwala wcześniej zaplanować miesięczny budżet, ustalić limity i regularnie sprawdzać, czy plan nadal trzyma się początkowych założeń.
Takie planowanie ma sens nie tylko organizacyjny. Raport Consumer Financial Protection Bureau z 2017 roku opisujący badanie przeprowadzone na mieszkańcach USA wskazuje, że osoby częściej stosujące rutynowe działania związane z zarządzaniem pieniędzmi, takie jak płacenie rachunków na czas, trzymanie się budżetu i sprawdzanie rachunków, osiągają wyższe wyniki dobrostanu finansowego.
Dlatego dobrze przygotowany arkusz do planowania finansów powinien być prosty, czytelny i możliwy do regularnego uzupełniania. Nie chodzi o zapisywanie każdej złotówki tylko po to, żeby uzupełnić tabelę, ale o to, aby widzieć, ile pieniędzy wpływa do domu, ile wychodzi, które kategorie wymagają korekty i czy oszczędności rzeczywiście rosną.
Szablon budżetu domowego – gotowy arkusz do pobrania
Budżet domowy w Excelu pobierzesz, klikając jeden z poniższych linków. Do wyboru są obecnie 3 wersje kolorystyczne: zielona, ciemna i niebieska.
- Wersja zielonaPobierz teraz
- Wersja niebieskaPobierz teraz
- Wersja ciemnaPobierz teraz
Szablon budżetu domowego to gotowy arkusz do pobrania, który pomaga zaplanować finanse na cały 2026 rok. Możesz wykorzystać go do zapisywania przychodów, stałych opłat, codziennych kosztów, zobowiązań, oszczędności i podsumowań miesięcznych. Wszystko znajduje się w jednym pliku, więc nie trzeba tworzyć tabel i funkcji od zera.
Budżet domowy w Excelu sprawdzi się, jeśli chcesz prowadzić plan finansów w prosty i bardziej uporządkowany sposób. Najpierw możesz wpisać założenia na dany miesiąc, a później uzupełniać rzeczywiste wydatki i sprawdzać, czy mieszczą się w ustalonych limitach. To przydatne narzędzie szczególnie, jeśli korzystasz z różnych sposobów płatności, odkładasz pieniądze na konkretne cele lub chcesz sprawdzić stan swojego budżetu domowego.
Plik możesz otworzyć w programie Microsoft Excel. Jeśli wolisz pracować w chmurze, możesz przenieść go do Arkusza Google lub innego narzędzia online. Najważniejsze jest to, aby wybrać narzędzie, które jest intuicyjne, odpowiada Twoim oczekiwaniom i pozwala na łatwe uzupełnianie kolumn.
Najważniejsze informacje
- Budżet domowy w Excelu pomaga uporządkować finanse w jednym miejscu. W arkuszu możesz zapisać przychody, wydatki, rachunki, zobowiązania i oszczędności, a potem regularnie sprawdzać, czy miesięczny plan nadal odpowiada rzeczywistym kosztom.
- Gotowy szablon ułatwia planowanie bez tworzenia tabel od zera. Wystarczy dopasować kategorie, wpisać źródła przychodów, zaplanować limity i na bieżąco dodawać wydatki, aby szybciej zobaczyć, gdzie rozchodzą się pieniądze.
- Regularna analiza budżetu pomaga podejmować spokojniejsze decyzje finansowe. Podsumowania, wykresy i roczne zestawienie pokazują, które kategorie wymagają korekty, ile można odłożyć i jak przygotować bardziej realistyczny plan na kolejne miesiące.
Co znajdziesz w naszym arkuszu do planowania budżetu?
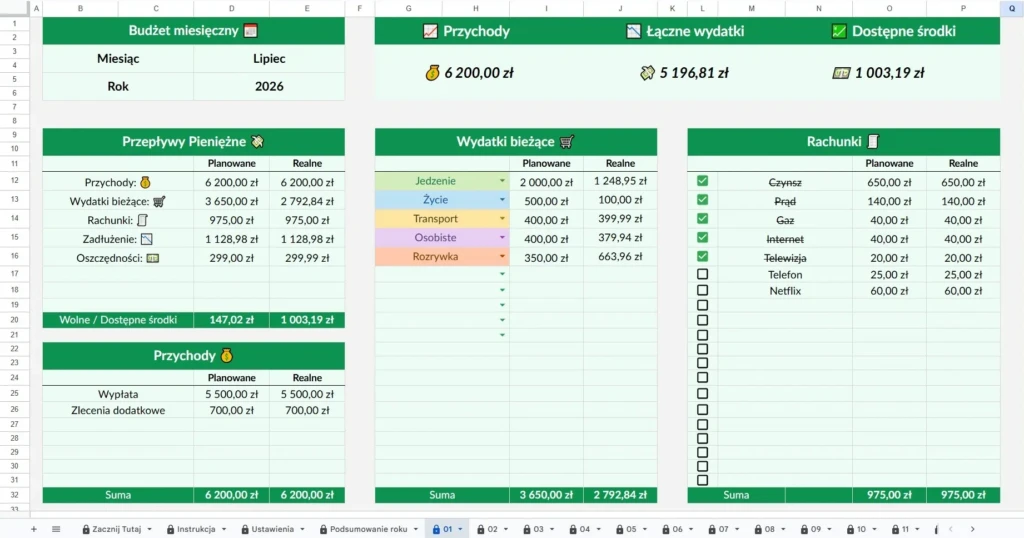
W naszym arkuszu do planowania budżetu znajdziesz miejsce na najważniejsze elementy domowych finansów. Plik został przygotowany tak, aby ułatwiać planowanie finansowe, zapisywanie kosztów, kontrolę rachunków, śledzenie zobowiązań i analizowanie wyników w skali miesiąca oraz roku.
Arkusz zawiera czytelny widok ogólnych przychodów, łącznych wydatków i dostępnych środków, dzięki czemu możesz szybko sprawdzić, jak wygląda sytuacja finansowa w danym miesiącu. Dodatkowo możliwość dostosowania widoku, na przykład przez zmianę kolorów kategorii, pomaga szybciej odnaleźć najważniejsze informacje i dopasować budżet do własnego sposobu pracy.
W szablonie możesz uzupełniać między innymi:
- planowane i realne miesięczne przychody i ich źródła,
- planowane i realne wydatki według kategorii,
- planowane i realne oszczędności i cele finansowe,
- rachunki, opłaty i stałe zobowiązania,
- spłaty zadłużeń,
- codzienne koszty wpisywane na bieżąco,
- wykresy wydatków według kategorii oraz miesięczne i roczne zestawienie.
Arkusz pomaga połączyć plan z kontrolą dochodów i wydatków. Najpierw wpisujesz założenia, później dodajesz rzeczywiste kwoty, a na koniec sprawdzasz różnice w podsumowaniach i wykresach. W pliku możesz odznaczać zapłacone rachunki, kontrolować bieżące opłaty i szybciej zauważyć, które płatności nadal wymagają uwagi.
W pliku znajdują się też kolumny przeznaczone na dodatkowe informacje, które pozwolą Ci na szybką identyfikację kwot, na przykład datę, kategorię i opis. Możesz również ustalić planowaną sumę i wpisać rzeczywisty koszt. Taki układ ułatwia spisywanie wydatków i porównywanie ich z planem bez przeszukiwania historii kont bankowych od początku miesiąca.
Jak korzystać z arkusza budżetu domowego?
Z arkusza budżetu domowego najlepiej korzystać regularnie, ale bez narzucania sobie zasad, które same stają się kolejnym obowiązkiem. Wystarczy dopasować ustawienia, zaplanować miesiąc, wpisywać wydatki i co jakiś czas sprawdzać podsumowania. Prosty budżet ma pomagać w decyzjach, a nie tylko gromadzić dane.
Warto przejść przez plik spokojnie, sekcja po sekcji. Na start wystarczy uzupełnić ustawienia, wpisać stałe rachunki i zaplanować orientacyjne limity na najważniejsze kategorie. Pierwszy budżet nie musi być idealny. Po kilku tygodniach łatwiej zobaczysz, które kategorie są potrzebne, gdzie limity są za niskie i które koszty powtarzają się każdego miesiąca.
1. Dopasuj ustawienia do własnych potrzeb
Korzystanie z arkusza zacznij od pierwszej zakładki Zacznij Tutaj, a następnie przeczytaj instrukcję. W zakładce Ustawienia możesz dopasować kategorie wydatków, nazwy źródeł przychodów, cele oszczędnościowe i inne elementy, które mają pojawiać się w kolejnych miesiącach. Dzięki temu szablon budżetu będzie odpowiadał Twojej sytuacji, a nie przypadkowemu układowi z gotowego szablonu.
W ustawieniach warto wpisać kategorie, które naprawdę pojawiają się w Twoim życiu. Mogą to być zakupy spożywcze, mieszkanie, rachunki, transport, zdrowie, zwierzęta, jedzenie poza domem, kosmetyki, ubrania, prezenty i rozrywka. Im bardziej konkretna kategoria, tym łatwiej później sprawdzić, na co wydajesz najwięcej pieniędzy.
Nie trzeba jednak przesadzać z liczbą pozycji. Jeśli kolumn i kategorii będzie zbyt dużo, uzupełnianie pliku może szybko stać się męczące. Lepiej zacząć od najważniejszych obszarów i rozbudować prosty budżet domowy dopiero wtedy, gdy zajdzie taka potrzeba.
2. Otwórz arkusz miesięczny „01”
Po uzupełnieniu ustawień przejdź do arkusza miesięcznego „01”. To miejsce przeznaczone na pierwszy miesiąc pracy z plikiem. Możesz potraktować je jako styczeń albo jako dowolny miesiąc, od którego zaczynasz prowadzenie budżetu domowego.
W tym widoku zbierasz najważniejsze informacje: przychody, rachunki, planowane koszty, wydatki w danej kategorii, zobowiązania i oszczędności. Dzięki temu miesięczny budżet domowy jest widoczny w jednym miejscu. Możesz szybciej sprawdzić, czy plan jest możliwy do zrealizowania jeszcze przed rozpoczęciem miesiąca.
3. Wpisz rachunki i opłaty
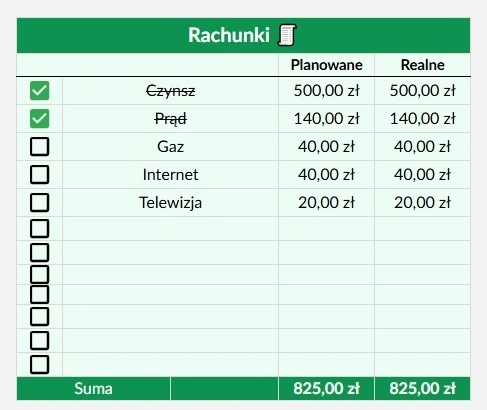
Planowanie miesięcznych wydatków zacznij od kosztów, które pojawiają się regularnie. Tabelę Rachunki uzupełnij jak najszybciej, ponieważ opłaty stałe często decydują o tym, ile pieniędzy zostaje na codzienne zakupy i oszczędności. W arkuszu możesz wpisać czynsz, prąd, gaz, wodę, internet, telefon, subskrypcje, raty, ubezpieczenie, kredyt hipoteczny i inne stałe zobowiązania.
Ta część pliku przydaje się też przy analizie zmian. Niektóre opłaty rosną sezonowo, inne zmieniają się po zakończeniu promocji albo po podpisaniu nowej umowy. Regularne sprawdzanie rachunków pozwala szybciej zauważyć, czy sytuacja finansowa się poprawia, czy wymaga interwencji. Dodatkowo, po opłaceniu zobowiązania możesz zmienić status i odznaczyć wydatek.
4. Zaplanuj miesięczne wydatki
Kolejnym krokiem planowania budżetu jest prognoza kosztów zmiennych w sekcji Wydatki bieżące zgodnie z kategorią, na przykład zakupy spożywcze, aptekę, ubrania, prezenty, wyjścia, jedzenie poza domem i inne wydatki nieregularne. Warto uwzględnić wszystkie koszty, które są planowane w danym miesiącu.
Jeśli wiesz, że w danym miesiącu czeka Cię wizyta u lekarza, prezent urodzinowy albo większe zakupy szkolne, warto wpisać je od razu, zamiast liczyć, że „jakoś zmieszczą się w budżecie”. Dobrze zaplanowany budżet nie polega na wpisaniu najniższych możliwych kwot. Jeśli zwykle wydajesz więcej na jedzenie, paliwo albo zdrowie, lepiej uwzględnić to od razu. Idealny plan wygląda dobrze tylko w tabeli, ale w praktyce nie pomaga w realnym zarządzaniu domowymi finansami.
5. Dodaj swoje źródła przychodów
W budżecie ważne są nie tylko koszty, ale też przychody. W sekcji Przychody wpisz wszystkie źródła pieniędzy, które zasilają domowe finanse w danym miesiącu. Może to być wynagrodzenie, dodatkowe zlecenia, świadczenia, premie, zwroty, sprzedaż rzeczy, wynajem albo inne wpływy.
Przy nieregularnych wpływach dobrze działa ostrożne planowanie. Lepiej oprzeć budżet na kwocie, którą można dość bezpiecznie założyć, a dodatkowe pieniądze przeznaczyć później na oszczędności, nadpłatę zobowiązań albo większe cele. Przy stałym wynagrodzeniu budżetowanie jest nieco prostsze, chociaż wciąż wymaga uwagi i rozsądnego zarządzania pieniędzmi.
6. Na bieżąco zapisuj swoje wydatki

Wydatki najlepiej wpisywać w miarę regularnie, zanim znikną z pamięci. W tym celu skorzystaj z sekcji Lista wydatków bieżących. Nie musisz robić tego po każdej płatności. Możesz uzupełniać arkusz raz dziennie, co kilka dni albo po większych zakupach. Najważniejsze jest to, aby tabela pokazywała aktualny obraz finansów.
Przy każdym koszcie wybierz kategorię oraz wpisz datę, krótki opis i kwotę. Przykład: zakupy spożywcze, paliwo, apteka, prezent, obiad poza domem, subskrypcja albo naprawa. Dzięki temu pod koniec miesiąca łatwiej sprawdzić nie tylko sumy, ale też to, na co dokładnie zostały wydane pieniądze.
Systematyczne zapisywanie wydatków często pokazuje różnicę między zakładanym planem a rzeczywistością. Drobne kwoty potrafią tworzyć dużą sumę, jeśli powtarzają się wiele razy w miesiącu i regularnie obciążają budżet. Arkusz pomaga je śledzić bez zgadywania i bez ręcznego liczenia wszystkich mniejszych kosztów.
7. Kontroluj bieżące zobowiązania
Bieżące zobowiązania warto kontrolować osobno w sekcji Zadłużenie (spłaty). Rata, pożyczka, karta kredytowa, płatność odroczona, abonament lub subskrypcja mogą znacząco obciążać domowy budżet. Zapisywanie zobowiązań bez zbędnej zwłoki pozwala sprawdzić, ile pieniędzy jest już zarezerwowane.
W arkuszu możesz wpisać nazwę zobowiązania wraz z terminem płatności, kwotę planowaną i realną. Przy większej liczbie pozycji warto dodać także informację, kiedy dana płatność się kończy. To ułatwia planowanie kolejnych miesięcy i sprawdzenie, czy można zmniejszyć obciążenie budżetu.
Kontrola zobowiązań pomaga też lepiej planować nadwyżki. Jeśli widzisz, że za kilka miesięcy kończy się rata, możesz wcześniej zdecydować, czy uwolnioną kwotę przeznaczysz na poduszkę finansową, cel oszczędnościowy czy spłatę innego zobowiązania.
8. Planuj i gromadź oszczędności
Oszczędności najlepiej zaplanować jak osobną część budżetu, a nie coś, co zostaje przypadkiem na koniec miesiąca. W arkuszu w sekcji Oszczędności możesz opisać rodzaj wpływu (np. przelew na konto), planowaną kwotę i rzeczywistą wpłatę. Może to być poduszka finansowa, wakacje, remont kuchni, prezent urodzinowy, sprzęt, studia albo dowolny cel, na który chcesz odkładać pieniądze.
Nie musisz zaczynać od dużych kwot. Ważniejsza od idealnej sumy jest regularność i widoczny postęp. Jeśli arkusz pokazuje, ile już udało się odłożyć, łatwiej nie wydawać pieniędzy przeznaczonych na konkretny cel.
9. Analizuj budżet za pomocą wykresów

Wykresy kołowe i słupkowe pomagają szybko zobaczyć to, czego czasem nie widać w samej tabeli. Możesz sprawdzić, które kategorie pochłaniają największą część pieniędzy, jak zmieniają się koszty w kolejnych miesiącach i jaki jest trend gromadzenia oszczędności.
Analiza nie musi być skomplikowana. Wystarczy raz w miesiącu sprawdzić kilka informacji: najdroższe kategorie, różnicę między planem a wykonaniem, wysokość oszczędności i saldo po odjęciu kosztów. Taki przegląd pomaga wyłapać miejsca, które wymagają korekty i rozpoznać wzrost lub spadek wysokości kosztów.
Wykresy są szczególnie przydatne przy kosztach zmiennych. Jeśli wydaje się, że „nic dużego” się nie wydarzyło, a budżet znowu się nie spina, zestawienie kategorii może pokazać, na co zostały przeznaczone pieniądze. Czasem problemem nie jest jeden duży zakup, ale wiele małych płatności, które razem tworzą dużą kwotę.
10. Sprawdź roczne podsumowanie
Roczne podsumowanie w osobnej zakładce pozwala zobaczyć domowe finanse z większego dystansu. Jeden miesiąc może być nietypowy, bo pojawiła się naprawa, wyjazd, prezent, choroba albo większa opłata. Dopiero zestawienie kilku miesięcy pokazuje, które kategorie wydatków są stałe, które rosną i gdzie najłatwiej wprowadzić zmiany.
W podsumowaniu rocznym warto sprawdzić łączną sumę przychodów, wydatków, rachunków, spłat zadłużeń i zgromadzonych oszczędności. To dobry moment, żeby zobaczyć, czy plik z budżetem pomagał realizować założone cele, a jeśli nie – która kategoria wymaga większej uwagi i korekty limitu.
Takie podsumowanie przydaje się też przy planowaniu kolejnego roku. Jeśli wiesz, ile pieniędzy poszło na konkretne kategorie, łatwiej przygotować bardziej realistyczny plan na kolejne miesiące.
Dlaczego warto mieć budżet domowy?
Warto prowadzić budżet, żeby wiedzieć, co dzieje się z pieniędzmi zanim ich zabraknie. Samo sprawdzanie salda na koncie zwykle nie wystarcza, bo nie pokazuje, ile trzeba jeszcze przeznaczyć na rachunki, jedzenie, zobowiązania, transport albo oszczędności. Dopiero plan wydatków daje pełniejszy obraz miesiąca.
Budżet domowy pomaga też podejmować spokojniejsze decyzje. Jeśli wiesz, ile pieniędzy zostało w danej kategorii, łatwiej ocenić, czy możesz coś kupić teraz, czy lepiej przesunąć zakup na później. Nie chodzi o rezygnowanie ze wszystkiego, co przyjemne. Chodzi o świadome wydawanie i podejmowanie rozsądnych decyzji.
Prowadzenie budżetu jest szczególnie ważne wtedy, gdy dochody i wydatki są zmienne. W takiej sytuacji arkusz pozwala wcześniej zaplanować bezpieczne limity, uwzględnić opłaty i sprawdzić, czy miesięczny plan nie jest zbyt optymistyczny. To praktyczne wsparcie w kontroli wydatków i ocenie sytuacji finansowej.
Jak wygląda dobrze zaplanowany budżet domowy?
Dobrze zaplanowany budżet domowy jest realistyczny, czytelny i dopasowany do codzienności. Nie musi zawierać dziesiątek kategorii ani skomplikowanych formuł. Powinien pokazywać najważniejsze informacje: ile pieniędzy wpływa, ile zostaje wydane, które koszty są stałe, które zmienne i ile zostaje na oszczędności.
W takim planie powinno znaleźć się miejsce na:
- przychody z różnych źródeł,
- stałe rachunki i opłaty,
- codzienne wydatki zmienne,
- zobowiązania oraz raty,
- oszczędności i cele finansowe,
- podsumowanie miesiąca i roku.
Dobry arkusz powinien być też łatwy do uzupełniania. Pomagają w tym czytelne kolumny, prosta tabela, automatyczne sumy, podstawowa formuła zliczająca koszty oraz przejrzysty podział na kategorie. W bardziej rozbudowanej wersji można wykorzystać także formatowanie warunkowe, które wyróżni przekroczone limity albo opłaty wymagające uwagi.

Najważniejsze, żeby plan nie był oderwany od rzeczywistości. Kilka kaw na mieście, dwie dostawy jedzenia i szybkie zakupy po pracy mogą wyglądać niegroźnie osobno, ale razem złożyć się na kwotę, której wcześniej nie było w planie. Pomijanie małych kosztów sprawia, że budżet wygląda lepiej, ale za jakiś czas może się okazać, że nieujęta suma jest wystarczająco duża, żeby zaburzyć domowe finanse.
Budżet domowy – podsumowanie
Budżet domowy w Excelu pomaga zaplanować miesiąc, uporządkować wydatki i lepiej kontrolować pieniądze przez cały rok. Gotowy szablon na 2026 rok ułatwia rozpoczęcie budżetowania, ponieważ zawiera miejsce na przychody, rachunki, codzienne koszty, zobowiązania, oszczędności, wykresy i roczne podsumowanie.
Największą zaletą arkusza jest to, że łączy plan z bieżącą kontrolą przychodów i wydatków. Możesz najpierw zapisać założenia, potem uzupełniać rzeczywiste kwoty, a na koniec miesiąca sprawdzić, co się udało, co wymaga poprawy i które kategorie warto zaplanować inaczej. W razie potrzeby możesz korzystać z wykresów, żeby sprawdzić trendy i lepiej zaplanować kolejny miesiąc.
Nie musisz używać szablonu budżetu kilka razy dziennie, żeby miał sens. Wystarczy regularnie wracać do pliku, wpisywać najważniejsze dane i traktować liczby jak informację, a nie ocenę. Szablonu budżetu w programie Excel możesz używać po swojemu: do planowania wydatków, kontroli rachunków albo śledzenia oszczędności. Taki arkusz pozwala świadomie zarządzać finansami bez tracenia czasu na samodzielne przygotowywanie pustego szablonu.
Źródła:
Consumer Financial Protection Bureau. (2017). Financial well-being in America. Consumer Financial Protection Bureau. https://www.consumerfinance.gov/data-research/research-reports/financial-well-being-america/